Carro protegido
Dívida em discussão judicial por abusividade é uma das defesas mais fortes contra a busca e apreensão.
O carro é uma conquista para toda a família — não deixe o banco tomar a sua.
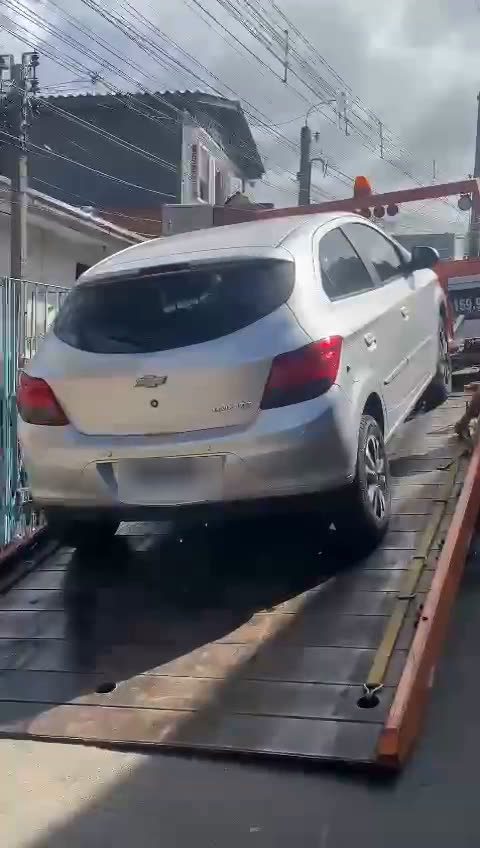
Direito bancário · 100% digital · todo o Brasil
Parcela que não cabe no bolso costuma ser juros abusivos. A revisão judicial recalcula o financiamento, pode reduzir a dívida e é uma das defesas mais fortes para proteger o seu carro — que segue com você.
3 respostas · resposta em minutos
Veja se o seu caso se encaixa
3 respostas · análise gratuita no WhatsApp
resposta em minutos · sem compromisso
Dívida em discussão judicial por abusividade é uma das defesas mais fortes contra a busca e apreensão.
Com os juros recalculados para a média de mercado e as tarifas ilegais removidas, a dívida volta a um valor justo.
O que foi pago a mais pode ser abatido do saldo devedor ou restituído, conforme o caso.
Sozinho, o cliente pede desconto ao banco e não consegue. Com a ação na justiça discutindo os juros do contrato, o banco passa a negociar — e é daí que sai a proposta de quitação por um valor bem menor do que ele estava cobrando.
O contrato é recalculado, o que foi cobrado a mais sai da conta, e o que sobra é o valor para encerrar o financiamento de vez.
Valor da parcela, atraso e tipo de contrato. Se o seu caso se encaixa, você já cai direto no nosso WhatsApp.
Conferimos a taxa contra a média do Banco Central, tarifas embutidas, seguros e capitalização. Parecer claro, sem juridiquês.
Um advogado especialista em direito bancário apresenta a estratégia: o que dá pra proteger, reduzir e recuperar.
Com a maior parte dos honorários apenas no êxito, só ganhamos quando você ganha.
O Furlaneto Hoffmann Advogados (OAB/SC 7416/2022) atua na defesa de consumidores contra bancos: revisão de financiamentos, defesa de busca e apreensão e recuperação de valores pagos a mais. Sede em Joinville/SC e atuação 100% digital em todo o Brasil.
É uma das principais defesas. Quando a justiça reconhece que a dívida está calculada com juros e tarifas abusivas, a apreensão pode ser suspensa ou barrada — e o carro segue com você durante a discussão.
É quando a taxa do seu contrato fica acima da média de mercado do Banco Central para o mesmo período, ou quando há tarifas embutidas, seguros não solicitados e capitalização indevida. Provada a abusividade, o contrato é recalculado.
Dá — e quanto antes, melhor. Com o atraso, o banco pode pedir a busca e apreensão a qualquer momento; a revisão apresentada antes do mandado é muito mais eficaz. Não espere o oficial de justiça.
Sim. A revisional não exige a devolução do veículo — o carro permanece com você enquanto o contrato é discutido na justiça.
Consórcio segue regras próprias (não há juros de financiamento a revisar). Nossa atuação é focada em contratos de financiamento com banco ou financeira (CDC/leasing), onde a revisão tem base sólida.
Nada. Você responde três perguntas, chama no WhatsApp e nossa equipe analisa o contrato gratuitamente. Na maior parte dos casos, os honorários da ação são cobrados apenas no êxito.
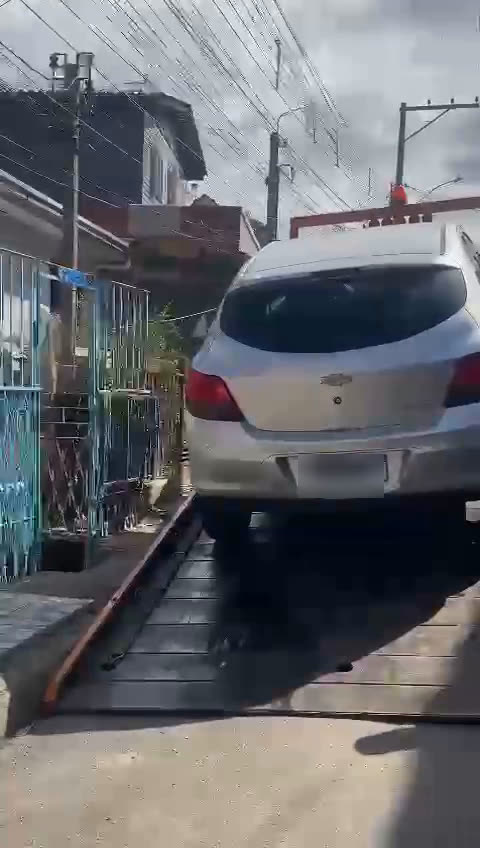
A revisão é uma defesa que se constrói antes — com a dívida em discussão judicial por abusividade, a apreensão perde força. Depois do mandado cumprido, as opções encolhem.
Analisar meu contrato agora →Cada dia de atraso joga contra o seu carro.
Veja se o seu caso se encaixa
3 respostas · análise gratuita no WhatsApp
resposta em minutos · sem compromisso